
Coface har publisert den andre utgaven av sin undersøkelse¹ om betalingsatferden til britiske bedrifter. Resultatene viser at stadig flere virksomheter prioriterer å sikre likviditeten og samtidig sliter med å oppfylle sine finansielle forpliktelser. For å støtte forsyningskjeden forlenger særlig større bedrifter kredittidene til kunder og leverandører. Samtidig opplever de fortsatt lengre forsinkelser i tilbakebetalinger, noe som opprettholder presset på kontantstrømmene. Dette svekker lønnsomheten og reduserer investeringslysten.
Nøkkeltall
- Økonomiske utfordringer er den viktigste årsaken til forsinkede betalinger. Ni av ti britiske bedrifter har opplevd betalingsforsinkelser det siste året. Betalingene var i gjennomsnitt 34 dager forsinket, to dager mer enn i fjor.
- Den avtalte kredittiden har økt til 57 dager i gjennomsnitt, nesten en uke mer enn i fjor og er nå blant de lengste i Europa.
- Nesten halvparten (45 %) av bedriftene forventer at britisk økonomi vil svekkes i løpet av de neste 12 månedene, og 57 % forventer nå en økning i forsinkede betalinger, opp fra 37 % i fjor.
Betalingsforsinkelsene øker i takt med svakere fremtidsutsikter
Betalingsforsinkelser er fortsatt svært utbredt. Hele 89 % av de britiske bedriftene i undersøkelsen oppgir at de har opplevd forsinkede betalinger det siste året.
Fakturaer blir nå betalt i gjennomsnitt 34 dager etter forfall, to dager senere enn på samme tid i fjor. Kundene oppga økonomiske problemer (37 %) som den viktigste årsaken, etterfulgt av organisatoriske utfordringer (26 %).
Ingen bransjer rapporterte om en samlet forbedring i betalingsatferden. De største forverringene ble registrert innen papir- og treindustri, metallindustri samt bil- og transportsektoren. Dette skyldes blant annet økt konkurranse fra Kina, høyere amerikanske tollsatser og forstyrrelser i forsyningskjedene som følge av konflikten i Iran.
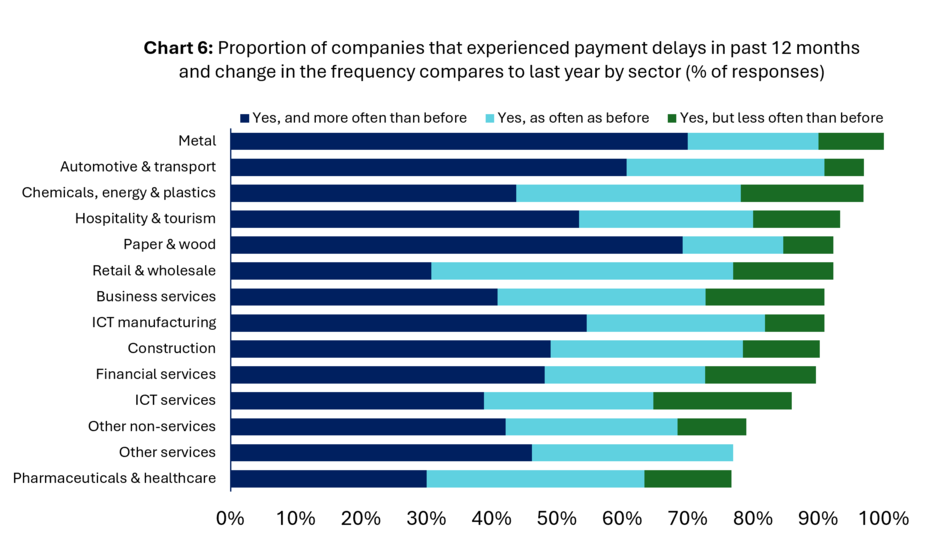
(Data for grafen i .xlsx format)
Ser vi fremover, forventer mer enn halvparten av respondentene (57 %) at betalingsforsinkelsene vil øke ytterligere de neste 12 månedene etter hvert som de økonomiske rammebetingelsene blir mer krevende.
Betalingsfristene blir stadig lengre og øker presset på mindre bedrifter
Det er fortsatt vanlig å tilby kundene kredittid i Storbritannia. Bare 1,6 % av respondentene oppga at de ikke tilbyr kredittid. Samtidig er den gjennomsnittlige kredittiden nå seks dager lengre enn for et år siden, og ligger på 57 dager, noe som plasserer Storbritannia blant landene med de lengste kredittidene i Europa. En tredjedel av de store selskapene tilbyr kredittid på mer enn 90 dager, sammenlignet med bare 12 % av mikro- og småbedrifter.
De lengste kredittidene finnes i industri- og produksjonssektorer som energi, plast, kjemikalier og bilindustri. De korteste kredittidene finner vi i tjenestesektorer med hovedsakelig innenlandsk fokus, som hotell- og reiselivsnæringen, farmasøytisk industri og helsevesenet. Dette skyldes en strengere styring av kontantstrømmen.
Lengre kredittid legger ytterligere press på små og mellomstore bedrifter. Mens store selskaper ofte har kapasitet til å absorbere forsinkede innbetalinger, opererer mange mindre virksomheter allerede med svært små marginer og må kontinuerlig overvåke likviditeten for å holde virksomheten i gang.
Når de økonomiske utsiktene samtidig ser ut til å bli svakere, betyr hver ekstra dag før betaling at bedriftene får mindre handlingsrom til å vokse og håndtere nye utfordringer.
Benoit Urbin, Country Manager for Storbritannia og Irland
Kunstig intelligens skaper skjulte belastninger i leverandørkjeden
I stedet for å redusere leverandørkostnader ser kunstig intelligens ut til å introdusere en ny kostnadsdimensjon for bedriftene. 80 % av selskapene som bruker AI oppga at teknologien har endret hvordan de benytter eksterne leverandører, og de fleste rapporterte økt, ikke redusert, avhengighet av ekstern ekspertise. Blant de største selskapene var kundeservice den eneste funksjonen der flere virksomheter rapporterte at aktiviteter ble tatt internt fremfor outsourcet.
Undersøkelsen indikerer også en sammenheng mellom høy AI-eksponering og økende konkursrater i flere sektorer. Dette tyder på at leverandører som ikke klarer å tilpasse seg teknologiske endringer kan komme under økt press, til tross for den generelle veksten i etterspørselen etter AI-relaterte løsninger.
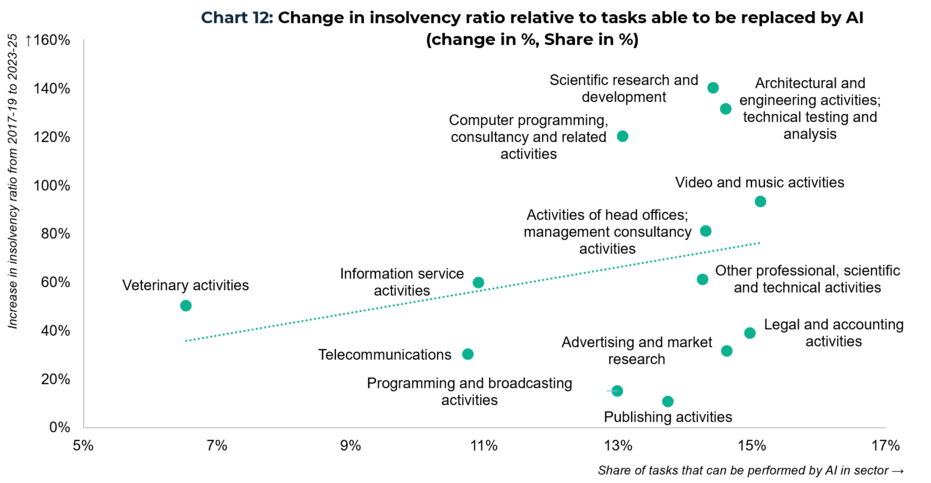
(Data for grafen i .xlsx format)
Bedriftene forventer bedre lønnsomhet, men grunnlaget er skjørt
Selv om en større andel av respondentene forventer at britisk økonomi vil svekkes det neste året (45 %) enn forbedres (25 %), er bedriftene fortsatt relativt optimistiske når det gjelder egne utsikter. 51 % av selskapene forventer økt lønnsomhet. Mye av denne optimismen bygger imidlertid på at bedriftene reduserer kostnadene og at likviditeten i verdikjeden styrkes gjennom tiltak som lengre kredittider. Dette gjør at marginene fortsatt er sårbare og balanserer på en knivsegg.
Bekymringen for vedvarende høye finansieringskostnader er fortsatt stor. Mange bedrifter har fortsatt begrenset økonomisk handlingsrom, og vedvarende høye renter kan raskt spise opp eventuelle forbedringer i lønnsomheten.
(1) Undersøkelsen ble gjennomført i juli 2026 blant 608 deltakende selskaper.


